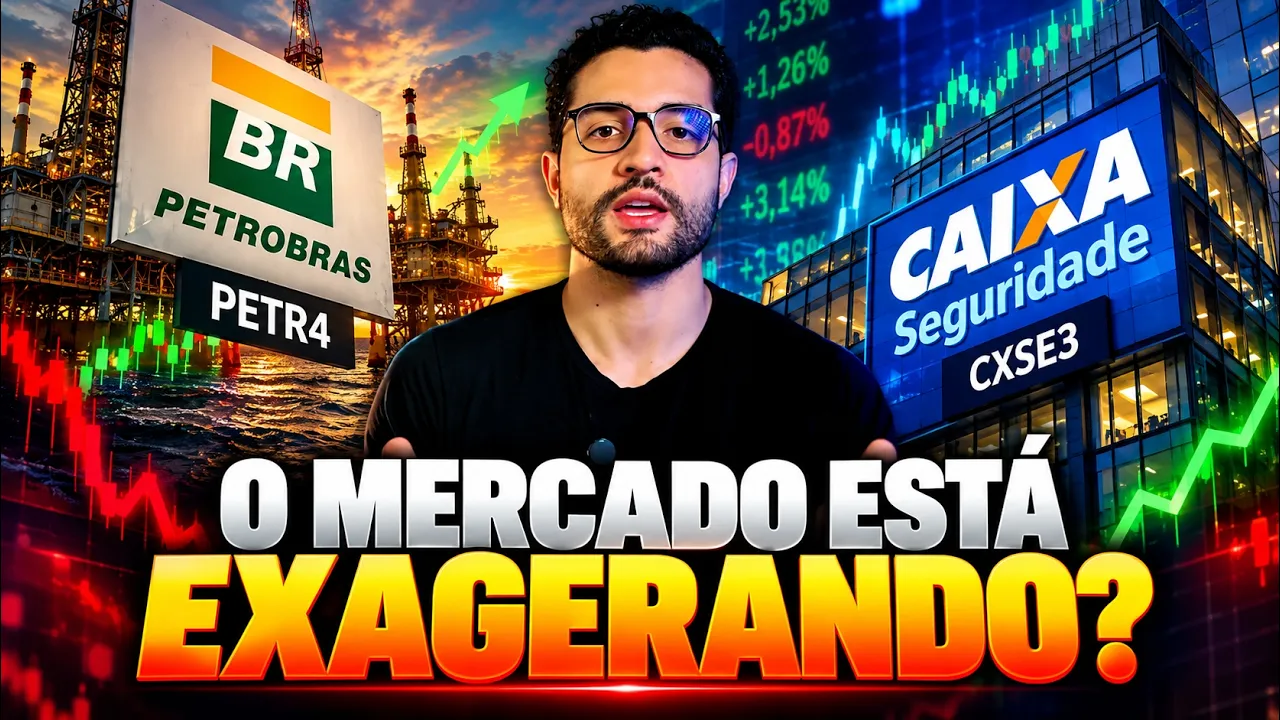
VOU APORTAR EM CAIXA SEGURIDADE E PETROBRAS NESSES PREÇOS? BOA NOTÍCIA PARA OS INVESTIDORES DE FIQE3
- Retorno do vídeo
- —
- Chamadas
- 1
- Compra / Venda
- 1 0
- Publicado
Recomendações
Entrada é o preço de fechamento do ativo na data de publicação. Atual é o último fechamento registrado.
-
Entrada R$21,66 17 out 2026Atual R$21,66 16 out 2026Resultado +R$0,00vs. índice +0,0% BOVA11 +0,0% no mesmo período
Citar esta recomendação Ver trecho original (631s) *
Contexto da transcrição original
… de fazer negócios, viu? Já em seguros, que é o principal negócio, a alta foi bem pequenininha, apenas 2.7%, então inseguros a gente já começa a notar uma desaceleração. Apesar disso, o mercado continua muito otimista com caixa seguridade. A gente tem ali recomendação do BTG Pactual com preço alvo em R$ 25 na Caixa Seguridade. Então, teoricamente era para você comprar ainda nesses preços. E o grande patinho feio aqui dentro de seguros é a queda nos prêmios emitidos, especialmente o seguro prestamista. Está tendo aqui uma queda, vamos pegar no ano, né? No ano a queda é de 20% em caixa. Em agosto a queda foi de 40%, o cenário…
A gente tem ali recomendação do BTG Pactual com preço alvo em R$ 25 na Caixa Seguridade. Então, teoricamente era para você comprar ainda nesses preços.
Contexto extraído por IA A gente tem ali recomendação do BTG Pactual com preço alvo em R$ 25 na Caixa Seguridade. Então, teoricamente era para você comprar ainda nesses preços. E o grande patinho feio aqui dentro de seguros é a queda nos prêmios emitidos, especialmente o seguro prestamista.
Transcrição Completa
Nesse vídeo eu vou tratar contigo a respeito de Petrobras, Unific e Caixa Seguridade. Vem comigo. Começando aqui com Petrobras, ela acabou superando a marca dos R 800 bilhões de reais. Impressionante isso em virtude do quê? Você já sabe. Fato de o Brent, que é o preço do barril do petróleo lá fora, ter superado a marca de 110. E eu lembro que no ano passado, quando a Petrobras soltou o plano dela de investimento, a visão do mercado era a seguinte. O Brent a $70, que era a suposição, a premissa da Petrobras a $70 era demais, era um pouco otimista, sendo que a média histórica do Brent estava em $60 e à época o Brent estava muito próximo desse preço. Veja como ninguém sabe de nada, uma vez que ninguém pôde prever de fato a guerra e isso fez com que o preço praticamente dobrasse desde então. E obviamente que petrolíferas no geral acompanharam esse movimento de preço. Só que a Petrobras se superou, meus amigos. A alta do ano e a gente ainda está em outubro foi de 98,52%. E aí que mora o perigo de muita gente que fica me perguntando, Luan, devo realizar lucro? Devo realizar lucro? Uma empresa cíclica de commodity. Olha, sabe porque é perigoso você realizar lucro em Petrobras? Você tem dois motivos. Primeiro, você tem certeza de que a guerra acabará amanhã ou num prazo curto e que por conta disso, o Brent voltaria para os 70lares? Então esse é um primeiro fato, porque se a guerra perdurar por 1 ano, 2 anos, você vai perder toda essa valorização da Petrobras e dividendos, porque a gente não tá falando só da valorização, a gente tá falando de uma empresa que tá gerando muito caixa, por isso tá se valorizando. Esse é o grande ponto. Você vai perder tudo isso, pode ser um alto cu de oportunidade, porque você tá tentando prever um evento que está fora do seu controle. E um segundo ponto é a Petrobras, apesar de tudo, não está cara. É incrível, mas ela não está. E isso eu tô falando em relação à avaliação relativa, ou seja, em comparação com outras empresas. Eu lembro de ter comentado que não me surpreenderia Petrobras batendo R 1 trilhão deais. É provável que isso aconteça. Nesse momento, a empresa está avaliada pelo mercado financeiro em R$ 820 bilhões deais. está aqui. Em virtude disso, Petrobras, sendo a maior empresa do país, conseguiu entregar em 10 anos 100%, em 5 anos 560%. Isso mostra pra gente outra verdade, a de que você não precisa ficar se expondo a riscos desnecessários, buscando várias small caps duvidosas, empresas de setores difíceis ou empresas que caíram muito para poder se beneficiar de uma multiplicação elevada de capital. Isso pode acontecer simplesmente com empresas consolidadas. É por isso que eu digo, não corra riscos desnecessários. Você não precisa disso para ganhar dinheiro. Tanto assim que quando você pega ali o fundo do senor Luiz Alves, ele rendeu aproximadamente 20% ao ano no histórico. E esse desempenho é muito parecido com fundos que investem empresas menos arriscadas. No fundo do Luiz Alves tem várias empresas de alto risco. Então veja que ele não conseguiu ter um alfa em relação a outros fundos de investimento que investem empresas mais consolidadas. Então no fundo é quase desnecessário você ficar, pode ser até prejudicial, né, buscando empresas duvidosas. E por que eu digo que a Petrobras não ficou caro? Não tô dizendo que é momento para comprar, só estou dizendo que é arriscado você querer realizar lucro. Agora, quando a gente pega aqui a Chevron, ela está avaliada pelo mercado a um múltiplo preço lucro de 12 meses de 18 vezes os lucros. Já a Petrobras está avaliada nesse momento em 5.7. Isso mostra pra gente que para a Petrobras estar cara de fato assim, claramente, cara, ela teria ela teria que estar valendo algo próximo ao músculo da Chevron ou então ao menos da sal de aranco, que negocia quase 16 vezes os lucros. Vamos considerar então um cenário hipotético em que a Petrobras negocia a 15 vezes os lucros. Aí para mim claramente estaria muito cara, dado o fato de que a Petrobras tem momentos de governança muito duvidosa. O lucro líquido provável de Petrobras para 2026 é de R0 bilhões 140 x 15 ela deveria valer mais de R$ 2 trilhões deais. Ou seja, a ação tinha que subir 150% ainda. Eu não sei se isso vai acontecer justamente porque eu não sei, vou ficar quieto. É uma das maiores posições da minha carteira. tornou-se, na verdade, porque a gente não aportou tanto assim, e vem se tornando, porque vem se valorizando. E eu não tenho o menor interesse de vender essa ação, porque mesmo quando o petróleo tá na baixa, ela paga bons dividendos. Então você tem uma ação que na baixa remunera muito bem a sua carteira e que na alta é essa explosão. Portanto, vou ficar quieto. Lembrando que você acompanha minha carteira de investimento em ações lá na área de membros. É só clicar aqui em seja membro para você conhecer todos os benefícios. Agora, tratando aqui a respeito da Unific, tivemos a princípio uma boa notícia relacionada ao fechamento de capital. O que está acontecendo para você entender melhor? No dia 2 de outubro, a Unifix soltou um fato relevante informando a intenção do seu controlador, unitar participações, de promover o fechamento de capital da empresa. Entenda, fechamento de capital não significa que a empresa está saindo do Brasil, que vai parar de operar. Nada disso. Só significa que as ações não mais estarão disponíveis na bolsa de valores. Apenas isso. A empresa vai continuar uma sociedade por ações, ou seja, o capital é dividido em ações, não em cotas. Tranquilo, só não vai ter mais essas ações negociadas lá na B3. Pô, Luan, por que que um uma empresa ou uma pessoa física que controla uma empresa tá na bolsa de valores faz isso? Porque ter a sua empresa negociada na bolsa de valores tem um custo muito alto, tanto financeiro, porque você precisa cumprir determinadas obrigações regulatórias de publicações, de departamento de relações com investidores, etc, etc. Além do fato de que você tem uma exposição muito grande, toda hora tem alguém dando pitaco, analistas, mercado sobre os seus demonstrativos financeiros. Então tudo isso são riscos de se ter uma empresa negociada na bolsa de valores. Isso só compensa quando eu preciso da bolsa de valores, do mercado de capitais para crescer, por exemplo, preciso acessar o capital. Mas aí se o consulador não quer mais, especialmente se a empresa está sendo negociada a múltiplos baixos, ele tenta fazer um fechamento. Ele é obrigado a fazer a compra dessas ações junto aos investidores por um preço justo. Então hoje a briga a briga é por preço. Então veja só, inicialmente o preço ofertado pelo controlador foi de R$ 6. E aí gerou um questionamento grande no mercado. Pô, R$ 6 para essa empresa? Só para você ter uma ideia, estou gravando esse vídeo no dia 17 de outubro. A ação superou esse preço, não faz menor sentido. Geralmente quando ocorre fechamento de capital, o mercado ele faz com que a ação fique pouco abaixo do preço ofertado. Por quê? Porque eu não sei quanto tempo vai levar para acontecer o fechamento de capital. E aí o mercado deixa então uma pequena margem para a arbitragem. Então, geralmente seria o caso de você ter uma ação negociando até o fechamento de capital a R,80, algo assim. Só que [limpando a garganta] como esse preço está flagrantemente baixo, o mercado já superou esse preço e aconteceu de haver de fato um questionamento a respeito disso e vai ter uma assembleia. Olha só, então houve agora um novo fato relevante que é um pedido de convocação de assembleia especial de acionistas titulares de ações e circulação. Então o que acontece? O pessoal se reuniu e falou: "Vamos marcar uma assembleia para decidir esse novo preço. Tem que fazer um novo laudo. Tá errado isso aí". Então, Unifique informou que recebeu no dia 15 de outubro um pedido de mais de 10% do capital social para a convocação de uma assembleia especial sobre nova avaliação para a determinação do valor das ações ordinárias da Unific. O conselho de administração vai se reunir para tratar do pedido. Só que assim, confesso [limpando a garganta] para você que se o controlador não quiser, não vai acontecer isso aqui. Contador que manda na empresa, só que ao mesmo tempo, diante dessa pressão, é provável que a CVM também não seja muito leniend em relação a esse preço ofertado e aí talvez não ocorra o fechamento de capital. Então isso aqui vai levar um tempo para se resolver. Essa briga de preço vai continuar, especialmente porque se a gente pegar aqui o IPO da Unific, esse IPO foi a 760, 770. Então o controlador tá querendo pagar um preço muito abaixo do IPO que aconteceu recentemente. Ah, Luan, mas o contexto era outro. Você tinha um juro muito mais baixo. Sim, mas você tinha uma empresa que entregava um resultado, olha só, de 80 milhões. Hoje você tem uma empresa que em 2025 entregou um resultado de 208 milhões. É uma empresa que mais do que dobrou o seu lucro em 5 anos. Faz sentido isso? Se eu pegar aqui o EBIT da empresa, a época era 88 milhões. Agora a geração de caixa para esse ano estimada está em 350 milhões. Não faz menor sentido. A empresa multiplicou por três a sua geração de caixa e o controlador simplesmente quer recomprar a empresa aqui embaixo. Realmente é inaceitável isso aqui. Mas obviamente eu já falei para os membros e repito aqui que se o valor de R$ 6 passar e pode levar fazer o quê? Eu não quero uma ação sem liquidez. A mágica da bolsa de valores, além da volatilidade que pode te beneficiar, é a alta liquidez. Se você comprometer a liquidez, perde atratividade à bolsa de valores, vira private equity e aí o risco é muito maior. Veja que o múltiplo atual da empresa é de cinco vezes Zebiddá. É um múltiplo muito baixo, né? Sem falar que quando eles soltaram essa avaliação, ainda não tinha havido a queda do juro brasileiro, juro futuro. Agora ocorreu. Então tem que reavaliar por aí. Então, talvez a gente consiga chegar pelo menos R$ 7. Se bater R$ 7 a mercado mesmo, acho que eu já vou me desfazer da posição. Tudo isso eu vou informando para os membros do canal. Por fim, tratando aqui da Caixa Seguridade, que nesse ano também segue subindo muito bem, mais de 30%. Tivemos aqui algumas atualizações envolvendo a Caixa Seguridade. Também uma das maiores posições da minha carteira junto com Petrobras. E aqui é o desempenho da empresa em agosto que ela envia para SUSEP esse relatório. Dados positivos em previdência, a contribuição bruta teve uma alta de 13.3%, então em previdência o negócio está indo muito bem. Em capitalização também a arrecadação mensal teve uma alta de 36%. A caixa de seguridade também é uma máquina de fazer negócios, viu? Já em seguros, que é o principal negócio, a alta foi bem pequenininha, apenas 2.7%, então inseguros a gente já começa a notar uma desaceleração. Apesar disso, o mercado continua muito otimista com caixa seguridade. A gente tem ali recomendação do BTG Pactual com preço alvo em R$ 25 na Caixa Seguridade. Então, teoricamente era para você comprar ainda nesses preços. E o grande patinho feio aqui dentro de seguros é a queda nos prêmios emitidos, especialmente o seguro prestamista. Está tendo aqui uma queda, vamos pegar no ano, né? No ano a queda é de 20% em caixa. Em agosto a queda foi de 40%, o cenário tá piorando. Como a inadimplência está aumentando no país, a concessão de crédito está sendo mais restritiva, está sendo mais conservadora. Isso reflete em menores prêmios emitidos. Até em seguro residencial, a empresa apresentou desaceleração em agosto. Então, dados negativos, inseguros, só que mesmo assim ainda cresceu, né, 2.7%. Por quê? Porque ela continua crescendo muito em habitacional, que é o forte da empresa. Vamos lembrar que a Caixa Econômica Federal está em 99% dos negócios do Minha Casa, Minha Vida. Então é praticamente impossível não crescer em habitacional. Praticamente impossível. Então essa aqui é uma vantagem competitiva muito clara em caixa que me faz manter a posição em carteira já há algum tempo. E aí tivemos esse fato relevante em que no quarto trimestre de 2026, e esse resultado é só publicado no ano seguinte, em 2027, vai ter um resultado extraordinário na empresa, que é uma multa de R$ 750 milhões deais que a Caixa vai receber. Só que no resultado mesmo por equivalência patrimonial, de acordo com a participação que a empresa tem na TUOS seguros, vai ser um lucro de 210 milhões. Então o impacto efetivo será de 210 milhões. Mas o que está acontecendo? Basicamente ATU Seguros recebeu uma notificação do Banco PAN que é do BTG Pactual, que agora tá agressivo no varejo, tá? BTG tá querendo romper aqui contrato porque ele quer só para ele agora tá concorrendo no vareijo. Sobre a rescisão do contrato de distribuição de produtos por meio de rede de distribuição firmada entre as partes. E aí como teve uma rescisão antecipada, ATU Seguros vai receber 750 milhões e como a Caixa tem participação na TU Seguros, terá um impacto positivo de 210 milhões. E aqui no formulário de referência da Caixa Seguridade, você percebe aqui quais são as empresas da Caixa Seguridade e uma delas é a T Seguros, tá? aqui, sendo que a Caixa também tem participação na PAN corretora de seguro. E só um detalhezinho técnico aqui para você, equivalência patrimonial significa o seguinte, é o meu lucro proporcional à participação que eu tenho numa empresa. Então, por exemplo, na sua carteira de ações, vamos supor que você tenha 1% numa empresa, tem 1% dela e ela entrega 100 milhões de lucro. Esse é o lucro da empresa investida, mas você tem 1%, então você tem direito a R$ 1 milhãoais. Então se você tivesse uma PJ, uma holding, e você tivesse que reconhecer esse lucro, você reconheceria não 100 milhões a empresa investida, você reconheceria R 1 milhãoais por equivalência patrimonial. E aí, em virtude disso, a Caixa Seguridade informa o seguinte, que a partir da rescisão do contrato de distribuição, ATU Seguros perderá exclusividade para a comercialização de seguros junto ao Banco PAN e as partes continuarão desempenhando suas funções, visando atendimento de clientes cujos apólices estejam vigentes. Então, claro, né? Não posso deixar de atender os clientes que já estão com a pólices vigentes. No final das contas, isso aqui parece negativo para cá seguridade. Claro, marginalmente negativo, não é tão ruim, porque agora ela perdeu uma fonte de recurso de negócio, mas enfim, faz parte do jogo. Tanto assim que houve o pagamento da multa reccisória, uma multa alta. Mas veja que a CA Seguridade é uma empresa que no ano que vem vai lucrar 5.2, 5.3 bilhões deais. Então aqui o impacto é marginal, dificilmente vai gerar preço na bolsa de valores. Agora a pergunta que não quer calar, Caixa Seguridade A 22 está cara demais? Vale aportar agora? Olha, vamos lá. Primeiro a gente precisa lembrar que a Caixa é uma empresa nova da bolsa de valores. O IPO dela aconteceu aqui no começo de 2021. Temos finalmente 5 anos e nesses 5 anos a multiplicação de capital foi expressiva. Pois bem, só que eu não tenho um histórico ainda de qual seria um múltiplo justo pelo mercado em caso seguridade. Em 2022 foi abaixo de nove vezes os lucros. Depois foi 10, 11, 11, agora tá batendo 14. Em 2021 foi 13, superou o múltiplo de 2021. Então a gente não sabe ainda. O que a gente sabe é que em BB Seguridade, por exemplo, dificilmente você teria que pagar mais do que 12 vezes os lucros, assim como em Porto. Por quê? Porque esse é o múltiplo médio do mercado financeiro aqui no Brasil. Então peguei aqui, por exemplo, o índice PL do Ibovespa, certo? E esse índice é de 12 vezes os lucros na média. Claro, isso aqui é a média e não leva em consideração o crescimento individual de cada empresa, mas você pagar 14 vezes os lucros significa reconhecer que você acha que a empresa vai crescer o seu lucro líquido a uma taxa superior a 12% ao ano por vários anos, o que é um certo otimismo. Você não tá tendo margem de segurança. Claro que se eu projetar o múltiplo da empresa, não é esse 14. Aí a gente tá falando de uma empresa que vale agora 65 bilhões, deve lucrar seu 5.3 bi aproximadamente. Então 65.000 1000 dividido por 5300, um múltiplo projetado de 12.26. Ainda assim, não há tanta margem de segurança, né? É mais ou menos o múltiplo justo da empresa. É difícil aportar no justo, até porque você tá vendo que tá tendo desaceleração ali de negócios. Em dado momento, você vai verificar desaceleração no crescimento do lucro líquido da Caixa Seguridade. E aí, se você pagou o caro demais, você vai ver uma desvalorização do seu patrimônio que não precisava acontecer se você tivesse paciência para aportar com margem de segurança. Se não tem margem de segurança, não aporte. Se não tem outra alternativa válida, coloca em caixa e aguarde. O mercado tá aí e ele vai dando oportunidades pra gente de maneira recorrente, especialmente no Brasil, que é um mercado em que o volume financeiro é controlado pelo estrangeiro. Basta uma saída de capital estrangeiro numa correção de mercado para você ter oportunidades para a locação, fazendo stock pick. E uma recomendação desse livro aqui, o que aprendi sobre investimentos com Darwin, que inclusive eu fiz um vídeo aqui tratando desse tema para os membros do canal, a recomendação é a seguinte: compre ações com base numa margem de segurança em cima do múltiplo médio do mercado. Então ele cita, por exemplo, caso da Índia, que o múltiplo médio é 20 vezes os lucros e ele acaba comprando as ações do portfólio dele, sempre de alta qualidade, a uma média de 15 vezes os lucros, mais ou menos 25% em relação ao múltiplo médio de mercado. Se eu fosse fazer isso com empresas no Brasil, considerando o múltiplo médio de 12, eu teria que aplicar uma margem de segurança de 25%, então eu compraria entre 9 a 10 vezes os lucros ainda seria razoável para empresa de alta qualidade, de tal modo que eu não pagaria mais que 10 vezes os lucros em caixa. Sendo esse o caso, se eu projetar 5.3 bilhões deais e pagar 10 vezes os lucros em caixa, eu não pagaria mais do que R3 bilhões deais na caixa seguridade. De tal modo que hoje ela estando a R 65 bilhõesais, ela está cara de acordo com essa perspectiva, pensando em margem de segurança. Agora, como o múltiplo projetado dela é 12 vezes os lucros e essa é a média de mercado, ela tá no preço justo. Você precisa de margem, ou seja, tem que ser abaixo do preço justo, senão tudo tem que acontecer redondinho para você ganhar dinheiro ou ganhar o valor que você espera, mas ao mesmo tempo não vou vender. Por quê? Porque eu não sei até onde pode ir a loucura do mercado. Será que o mercado vai fazer a ação ser precificada 15, 20 vezes os lucros? Eu não sei. Isso acontece especialmente quando há expansão de múltiplos eh num ciclo de queda das taxas de juros. Então eu vou ficar quieto recebendo meu eion cost alto, já que o meu preço médio em caixa seguridade é 11,73. E essa carteira de ações que é minha e eu mostro tudo que eu estou fazendo, fica disponível para os membros do canal, onde você tem acesso a vídeos exclusivos, planilha de valor intrínseco para você saber a margem de segurança, já que no final das contas o preço que você paga é uma das únicas variáveis que você realmente tem controle ao investir em ações. Você tem acesso a postagens exclusivas, canal exclusivo no Telegram, link da minha carteira de ações investidor 10 e muito mais. Basta clicar aqui em seja membro, verificar os benefícios e cancelar a qualquer momento. Menos de 80 centavos por dia. E você cancela em apenas um clique. Só clicar em sejamento membro e verificar se faz sentido para você. No mais, qualquer dúvida ou sugestão é só comentar aqui embaixo.
Comentários 0
Entre para participar da discussão.
EntrarAinda não há comentários. Seja o primeiro a compartilhar sua opinião!