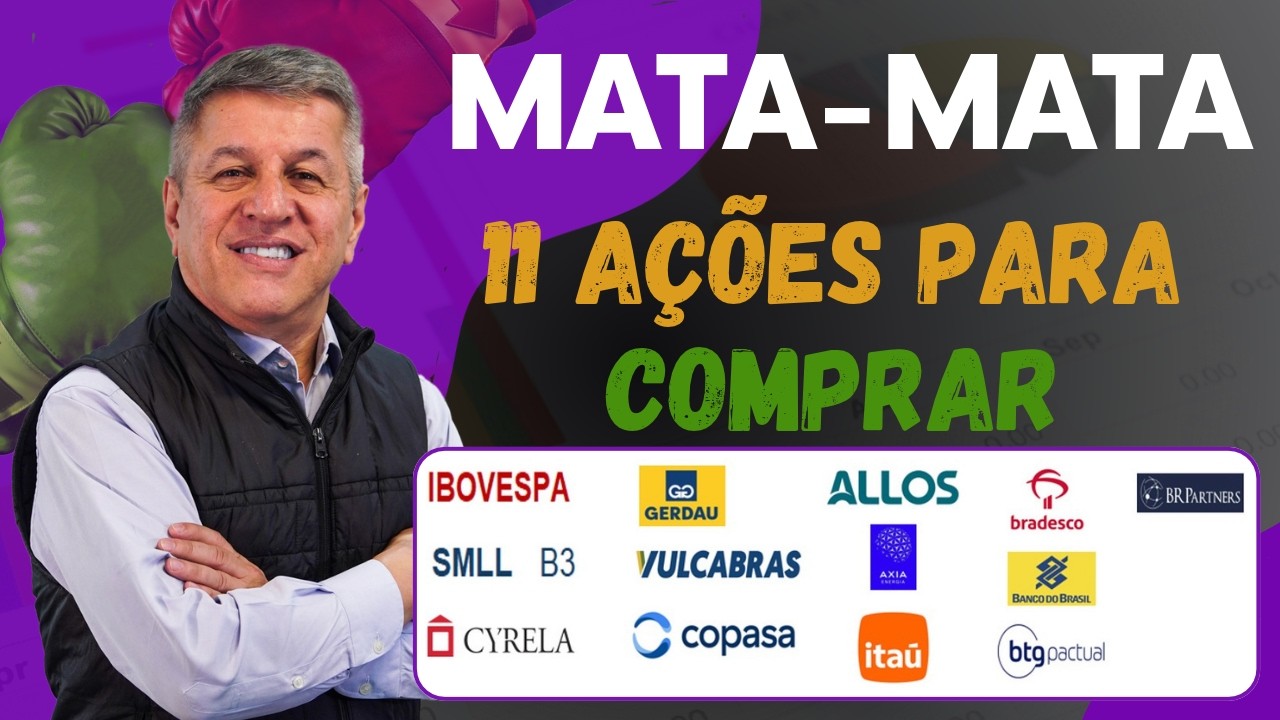
11 Ações para Comprar que ficaram baratas depois da reeleição do Lula

11 Ações para Comprar que ficaram baratas depois da reeleição do Lula

Analyzed Watch on YouTube Requested On
Video return
-2.11%
Calls
7
Buy / Sell
7 0
Published

Recommendations

Entry is the asset's closing price on the publication date. Current is the last close on record.

  1. 01 CYRE3 B3 BUY -4.51%
    Entry R$19.30 08 Nov 2026
    Current R$18.43 19 Nov 2026
    Result −R$0.87
    vs. index −3.2% BOVA11 −1.3% over the same days
    Surrounding source transcript
    …o Ibovespa recuou 18% e SMOL e o SMOL caiu 33%. E isso aconteceu porque muito investidor local estrangeiro tava sobrecrado em Sirela esperando a vitória do Flávio. Não veio, eles estavam sobre comprado, alavancado, tiveram que vender mais. Portanto, pode ser uma ótima eh ação para você comprar a um preço muito baixo 1709. E caiu muito, né? chegou a a tá cortada lá em cima a quase R$ 25. Outra coisa que sugere que tá barato, o preço lucro atual da Cirela tá em 3,8 vezes, bem abaixo da média histórica de 6.4 e o preço valor patrimonial atual é de 0,69 e o pre…

    Portanto, pode ser uma ótima eh ação para você comprar a um preço muito baixo 1709.

    AI-extracted context E isso aconteceu porque muito investidor local estrangeiro tava sobrecrado em Sirela esperando a vitória do Flávio. Não veio, eles estavam sobre comprado, alavancado, tiveram que vender mais. Portanto, pode ser uma ótima eh ação para você comprar a um preço muito baixo 1709. E caiu muito, né? chegou a a tá cortada lá em cima a quase R$ 25.

  2. 02 GGBR4 B3 BUY +6.71%
    Entry R$24.15 08 Nov 2026
    Current R$25.77 19 Nov 2026
    Result +R$1.62
    vs. index +8.0% BOVA11 −1.3% over the same days
    Surrounding source transcript
    …que produzem no Brasil, como Guerdalus e Minas CCN aumente um pouco o preço e sua margem. O valuation tá atrativo, bit 5.6 vezes, média histórica de 6,5. Eu já venho recomendando a mais de ano o Guerdal, provavelmente você já tem carteira. Se você não tem, compre. A ação subiu 30% no último ano, enquanto Ibovespa subiu 4%. E a ação tá 25,50. Ela subiu depois da da vitória do Lula. Por quê? Porque o dólar mais alto favorece o resultado. Porque você pega o resultado nos Estados Unidos, que é em dólar,…

    Se você não tem, compre.

    AI-extracted context O valuation tá atrativo, bit 5.6 vezes, média histórica de 6,5. Eu já venho recomendando a mais de ano o Guerdal, provavelmente você já tem carteira. Se você não tem, compre. A ação subiu 30% no último ano, enquanto Ibovespa subiu 4%. E a ação tá 25,50.

  3. 03 ALOS3 B3 BUY -2.57%
    Entry R$26.46 08 Nov 2026
    Current R$25.78 19 Nov 2026
    Result −R$0.68
    vs. index −1.3% BOVA11 −1.3% over the same days
    Surrounding source transcript
    …tá pagando 29 centavos de dividendos todo mês, que para uma cotação de 23,5 é um y aí em torno de 1,2, um superior de vale a pena você ter na sua carteira. E ela despencou a alos 33% do segundo turno para cá. Ela tava em 35,10% para 23,20. Vale muito a pena você ter alos na sua carteira. Axia. Áxia é antiga Eletrobras, foi privatizada no fim 2022, no fim do governo Jair Bolsonaro e a empresa vem reduzindo, otimizando o custo e reduzindo despesas operacionais com efeitos positivos na lucratividade, no Ebítos. A companhia já…

    Vale muito a pena você ter alos na sua carteira.

    AI-extracted context A companhia, a Alos realizou diversas vendas de shoppings do seu portfólio. Ela tinha quase quase 70 shoppings, agora tem 45 mais 10 55 nos últimos 3 anos. Ela ficou com caixa alto e esse caixa reduziu o endividamento. Ao mesmo tempo permitiu que a emprega que a empresa pagasse e tá pagando 29 centavos de dividendos todo mês, que para uma cotação de 23,5 é um y aí em torno de 1,2, um superior de vale a pena você ter na sua carteira. E ela despencou a alos 33% do segundo turno para cá. Ela tava em 35,10% para 23,20. Vale muito a pena você ter alos na sua carteira.

  4. 04 ITUB4 B3 BUY -1.13%
    Entry R$40.53 08 Nov 2026
    Current R$40.07 19 Nov 2026
    Result −R$0.46
    vs. index +0.2% BOVA11 −1.3% over the same days
    Surrounding source transcript
    …4%. O banco paga dividendos recorrentes, faz bonificações anuais e tem um y em torno de 8%. O PL do banco eh é um PL relativamente baixo, 9,1 vez, contra uma média histórica de 10.1 e um preço alvo de 50% e potencial de valorização de 30%. Vale muito a pena comprar Itaú. Itaú chegou a tá em 4830 antes do segundo turno, caiu 21% e você tem uma baita oportunidade de aumentar seu posicionamento Itaú até R$ 38. Bradesco é o único bancão que registrou o 10o trimestre consecutivo de crescimento do lucro com ROI …

    Vale muito a pena comprar Itaú.

    AI-extracted context O banco paga dividendos recorrentes, faz bonificações anuais e tem um y em torno de 8%. O PL do banco eh é um PL relativamente baixo, 9,1 vez, contra uma média histórica de 10.1 e um preço alvo de 50% e potencial de valorização de 30%. Vale muito a pena comprar Itaú. Itaú chegou a tá em 4830 antes do segundo turno, caiu 21% e você tem uma baita oportunidade de aumentar seu posicionamento Itaú até R$ 38.

  5. 05 BBDC3 B3 BUY -2.38%
    Entry R$13.03 08 Nov 2026
    Current R$12.72 19 Nov 2026
    Result −R$0.31
    vs. index −1.1% BOVA11 −1.3% over the same days
    Surrounding source transcript
    …tre consecutivo de crescimento do lucro com ROI de 16%. 1,4 ponto percentual acima dos 14,70 do terceiro tro do ano passado. O banco paga dividendos recorrentes, bonificações e tem um y entre 8 e 10%. Agora, qualquer da cotação tá em 11,6, vale muito a pena comprar. Além disso, tá com pele de 5,4, contro uma média histórica recente de 6,9 e um preço alvo de 19 para BBDC3 que é mais barato e potencial de valorização de 46%. A ação despencou 31%, tava 18,10 BBDC3 antes do segundo turno que para 1250. Va…

    vale muito a pena comprar.

    AI-extracted context Bradesco é o único bancão que registrou o 10o trimestre consecutivo de crescimento do lucro com ROI de 16%. 1,4 ponto percentual acima dos 14,70 do terceiro tro do ano passado. O banco paga dividendos recorrentes, bonificações e tem um y entre 8 e 10%. Agora, qualquer da cotação tá em 11,6, vale muito a pena comprar. Além disso, tá com pele de 5,4, contro uma média histórica recente de 6,9 e um preço alvo de 19 para BBDC3 que é mais barato e potencial de valorização de 46%.

  6. 06 BRBI11 B3 BUY +0.00%
    Entry R$9.99 08 Nov 2026
    Current R$9.99 19 Nov 2026
    Result +R$0.00
    vs. index +1.3% BOVA11 −1.3% over the same days
    Surrounding source transcript
    …ers, com aquele ânimo que o Flávio vai ganhar, não sei o quê, o banco vai arrebentar de fazer negócio, bateu 18,70, Flávio não ganhou, foi para R$9,90, despencou 47%, tinha batido 12% em 18 de agosto, quando o mercado tava em 166.000. 1000 abaixo de 10 é um super preço para você comprar, mas é para comprar e esperar pro longo prazo. Esse papel não vai subir 50% em um ano, mas pode subir 20, pode subir 30. É isso, pessoal. Eh, se você é investidor e quiser ganhar esse relatório, escreva para mim, Flávio Conde, no WhatsApp 11983469005, que eu mandarei gratuitamente para…

    abaixo de 10 é um super preço para você comprar, mas é para comprar e esperar pro longo prazo.

    AI-extracted context Porém, a ação caiu 47%. Isso é até bom para quem não tá comprado. Um dia antes do segundo turno, 23 de outubro, a ação do BR Partners, com aquele ânimo que o Flávio vai ganhar, não sei o quê, o banco vai arrebentar de fazer negócio, bateu 18,70, Flávio não ganhou, foi para R$9,90, despencou 47%, tinha batido 12% em 18 de agosto, quando o mercado tava em 166.000. 1000 abaixo de 10 é um super preço para você comprar, mas é para comprar e esperar pro longo prazo. Esse papel não vai subir 50% em um ano, mas pode subir 20, pode subir 30.

  7. 07 VULC3 B3 BUY -10.87%
    Entry R$12.23 08 Nov 2026
    Current R$10.90 19 Nov 2026
    Result −R$1.33
    vs. index −9.6% BOVA11 −1.3% over the same days
    Surrounding source transcript
    …sceu, mas o lucro caiu um pouco por conta do quê? De mor despesa financeira. Entretanto, o PR atual da companhia, ela cotada a 11,50, tá em 3,9, que é um PL abaixo da média histórica é de 5,8 e o EVBIT 5,2 abaixo da média histórica de 6,4. Todos esses números sugerem que a queda recente das ações da VOCAS foi excessiva e que ela tá num bom patamar para comprar. Olha só, ela caiu 48% no último ano, você vai tá comprando a no máximo 11,50 e ela caiu 28% desde a eleição do Lula. Mais uma ação, a terceira para você considerar e pôr na sua carteira. A quarta ação é Copasa. Você sabe, a Copasa foi priv…

    Todos esses números sugerem que a queda recente das ações da VOCAS foi excessiva e que ela tá num bom patamar para comprar.

    AI-extracted context Entretanto, o PR atual da companhia, ela cotada a 11,50, tá em 3,9, que é um PL abaixo da média histórica é de 5,8 e o EVBIT 5,2 abaixo da média histórica de 6,4. Todos esses números sugerem que a queda recente das ações da VOCAS foi excessiva e que ela tá num bom patamar para comprar. Olha só, ela caiu 48% no último ano, você vai tá comprando a no máximo 11,50 e ela caiu 28% desde a eleição do Lula.

Full Transcript
Olá, seja bem-vindo a mais um mata-mata da Inside Ideias de Investimentos, o novo nome da Levante. Mata-mata é 11 ações para comprar depois da reeleição do Lula. Você sabe, depois que o Lula foi reeleito, dia 25 de outubro, os mercados caíram bem. Hoje quando eu tô gravando é dia 4 de novembro e tá indo pro ar dia 8 de novembro. Então eu selecionei 11 ações que caíram e tem fundamentos muito fortes e elas devem se recuperar bem assim que o mercado voltar a subir. A gente não sabe quando o mercado vai voltar a subir. Depende da nova política ou da manutenção da política econômica do governo Lula 3 no governo Lula 4. Primeiro eu vou mostrar o que que aconteceu com o Ibovespa depois da eleição do Lula. O Ibovespa caiu, vocês estão vendo aqui do lado esquerdo no gráfico, caiu de 205.000 pontos que dia 23 de outubro, sexta-feira, antes do segundo turno, caiu 18% e foi para 167.921 921, dia 30 de outubro, praticamente no mesmo nível, que foi o nível mais baixo desse ano, de 166.335 335 ponto dia 18 de agosto, que foi também o nível mais baixo. Então a gente retrocedeu aquela situação onde todo mundo em agosto acreditava que o Lula ia ser eleito e, portanto, tinha uma visão mais negativa do futuro. Então, concluindo, Ibovespa caiu 18% depois que o Lula foi reeleito. Já no small, no índice de small caps, aquelas empresas com baixa valor de mercado, normalmente abaixo de 10 bilhões deais, o índice caiu 33% do dia 23/10 pro dia 30/10, foi de 2786. para 1873, que é um nível inclusive mais baixo do que era em 18 de agosto, que tava em 2361. Isso, essa queda excessiva, ao meu ver, sugere que small, o ETF de small caps, o small 11, pode ser uma boa comprar assim que o mercado der pinta. que vai voltar a subir. Eh, primeira ação recomendada é a Cirela. A Cirela, vocês conhecem, a maior construtora do Brasil. Ela tá no alto, médio e baixo e Minha Casa, Minha Vida. Ela vendeu 9 bilhões2 milhões em 2025. Foi recorde das consultoras no Brasil com superlucro de 2 bilhões, margem líquida de 21%. e uma dívida líquida pequenininha, 5.hõ422% do patrimônio líquido. Nos primeiros 9 meses desse ano, os lançamentos totalizaram 8.hões400, 400 caiu 13% em relação ao ano passado, que foi um ano muito bom, provavelmente o pico de vendas das consultoras e a velocidade de vendas continuou alta, 40%, e as vendas contratadas, boa notícia, ficou em 6 bilhões 800 igual aos 9 meses de 2025. As ações da Cirela estão em queda de 52% desde o dia 23 de outubro, enquanto Ibovespa recuou 18% e SMOL e o SMOL caiu 33%. E isso aconteceu porque muito investidor local estrangeiro tava sobrecrado em Sirela esperando a vitória do Flávio. Não veio, eles estavam sobre comprado, alavancado, tiveram que vender mais. Portanto, pode ser uma ótima eh ação para você comprar a um preço muito baixo 1709. E caiu muito, né? chegou a a tá cortada lá em cima a quase R$ 25. Outra coisa que sugere que tá barato, o preço lucro atual da Cirela tá em 3,8 vezes, bem abaixo da média histórica de 6.4 e o preço valor patrimonial atual é de 0,69 e o preço, valor patrimonial atual tá em 0,69. bem abaixo da média histórica de 1,15. E tudo isso reforça a variação que a queda das ações da sirena foi atra foi excessiva e o patamar atual é um patamar atraente para comprar um booco de cirela. Aqui tá o gráfico mostrando, ó, bateu 35,60 um dia antes do segundo turno, em 23/10 despencou 52%. caiu para 17,10 e parece ser um patamar muito interessante para comprar cirela. A segunda ação que eu recomendo é a Guerdal. A Guerdal é a siderúrgica mais diversificada que a gente tem no Brasil. Produz produziu 44% do aço na América do Norte agora no terceiro trimestre. E lá tem uma tarifa de importação de 50%. que tá permitindo que entre muito pouco assim portado e com isso a Guerdal e as outras siderúrgicas dos Estados Unidos tão vendendo mais e estão aumentando a margem. Olha só, a margem bítida na região purou de 13,7 no primeiro trimestre de 25 antes do tarifaço do Trump para 24,1 no segundo trimestre, 27,7 no terceiro trimestre. E o emite da região da América do Norte passou a representar 76% do total do grupo. Além disso, várias medidas protecionistas foram tomadas contra o aço importado aqui no Brasil, principalmente contra o aço chinês. E isso vai permitir ao longo do tempo que as cideruticas que produzem no Brasil, como Guerdalus e Minas CCN aumente um pouco o preço e sua margem. O valuation tá atrativo, bit 5.6 vezes, média histórica de 6,5. Eu já venho recomendando a mais de ano o Guerdal, provavelmente você já tem carteira. Se você não tem, compre. A ação subiu 30% no último ano, enquanto Ibovespa subiu 4%. E a ação tá 25,50. Ela subiu depois da da vitória do Lula. Por quê? Porque o dólar mais alto favorece o resultado. Porque você pega o resultado nos Estados Unidos, que é em dólar, multiplica por 5,50 e traz o balanço aqui no Brasil e fica com resultado maior, com maior, um dividendo maior. A terceira ação que eu recomendo são as ações da Vulcabras. A Vucabra se sabe, mora em indústria do setor de calçados esportivos do Brasil e ela ela faz a gestão das marcas olímpicas que é dela, Misuno e Anderarma com vendas de 33 milhões de pares em 2025, alíquota de 3.5 meio e bit 761 milhões com uma margem de 21,4 e um lucro líquido recorrente muito bom 673 milhões, margem de 16%. Nos primeiros 6 meses desse ano, não saiu ainda o terceiro trimestre, os resultados foram mistos. A receita cresceu, o bit já cresceu, mas o lucro caiu um pouco por conta do quê? De mor despesa financeira. Entretanto, o PR atual da companhia, ela cotada a 11,50, tá em 3,9, que é um PL abaixo da média histórica é de 5,8 e o EVBIT 5,2 abaixo da média histórica de 6,4. Todos esses números sugerem que a queda recente das ações da VOCAS foi excessiva e que ela tá num bom patamar para comprar. Olha só, ela caiu 48% no último ano, você vai tá comprando a no máximo 11,50 e ela caiu 28% desde a eleição do Lula. Mais uma ação, a terceira para você considerar e pôr na sua carteira. A quarta ação é Copasa. Você sabe, a Copasa foi privatizada em 16 de junho de 2026. O grupo equatorial, que é dono também eh de uma parte da Sabesp, foi quem comprou. E eles devem começar reduzir os custos e despesas operacionais, bem como fazer uma reciclagem das dívidas da COPASA com custos mais baixos, permitindo aumentar receita, ebítro líquido e levando a incrementos da remuneração dos acionistas via dividendos JCP. Ela paga 4% de dividendo JCP, em 2, 3 anos deve chegar a 8%. A companhia tá no início de um ciclo de investimentos de 21 bilhões até 2030, visando atingir a meta de universalização de saneamento em 2030, que é 99% da população que tá na tua área que você tem concessão com água e 90% com esgoto. O pessoal tem muito pouco esgoto em Minas, como também tinha um pouco mais aqui em São Paulo. Então tem um espaço grande para investir e ganhar dinheiro. Além disso, tem espaço para crescer a Copasa dentro do estado de Minas. Ela tem quase 12 milhões de pessoas cuidando que ela cuida de água e 8.hõ800 800 de esgosto, mas Minas tem 21 milhões de pessoas, então tem espaço de crescimento. As ações foram bem no último ano, subiram 27%, mas elas estão abaixo do que tava em agosto na no low do mercado, 53,90, elas estão 48,10, que também é abaixo da privatização de 16 de junho a 4903. E ela caiu 26% desde o segundo turno. Então, Copaz é uma super história bacana de recém privatização e crescimento de resultado nos próximos 2 anos com um preço muito atrativo. Tava 64, já era um preço um pouco alto para um preço justo de 70 e agora tá 48. Vale muito a pena você colocar na carteira. Alos, empresa de shoppings do Brasil, 45 próprios, 10 administrados, 1,3 milhão de met quad de área bruta locável. Segundo lugar que é Multiplan, em torno de 700.000 e a Iguaim em torno de 600. A companhia, a Alos realizou diversas vendas de shoppings do seu portfólio. Ela tinha quase quase 70 shoppings, agora tem 45 mais 10 55 nos últimos 3 anos. Ela ficou com caixa alto e esse caixa reduziu o endividamento. Ao mesmo tempo permitiu que a emprega que a empresa pagasse e tá pagando 29 centavos de dividendos todo mês, que para uma cotação de 23,5 é um y aí em torno de 1,2, um superior de vale a pena você ter na sua carteira. E ela despencou a alos 33% do segundo turno para cá. Ela tava em 35,10% para 23,20. Vale muito a pena você ter alos na sua carteira. Axia. Áxia é antiga Eletrobras, foi privatizada no fim 2022, no fim do governo Jair Bolsonaro e a empresa vem reduzindo, otimizando o custo e reduzindo despesas operacionais com efeitos positivos na lucratividade, no Ebítos. A companhia já migrou pro novo mercado e tá trocando aquele monte de dividendos em forma de de empresas. P ações por ON. E ela é uma ela é a geradora que mais tem energia descontratada, ou seja, ela produz energia, já tem um bloco que tá comprado das distribuidoras, mas tem um bloco que não tá vendido e ela tá vendendo mais alto o preço no mercado livre. As ações estavam R$ 58 antes do segundo turno, que eram 20 para 46,5. Vale, vale muito a pena compraria também. Itaú. Bom, Itaú, nem precisa falar e a cotação tá muito atrativa. O primeiro banco divulgou o resultado do terceiro trimestre agora um baita resultado 12 bilhões 600 milhões, um ROI anualizado de 23,6% e apenas 2% de inadimplência acima de 90 dias na carteira de crédito do banco, enquanto o Bradesco, por exemplo, tem em torno de 4%. O banco paga dividendos recorrentes, faz bonificações anuais e tem um y em torno de 8%. O PL do banco eh é um PL relativamente baixo, 9,1 vez, contra uma média histórica de 10.1 e um preço alvo de 50% e potencial de valorização de 30%. Vale muito a pena comprar Itaú. Itaú chegou a tá em 4830 antes do segundo turno, caiu 21% e você tem uma baita oportunidade de aumentar seu posicionamento Itaú até R$ 38. Bradesco é o único bancão que registrou o 10o trimestre consecutivo de crescimento do lucro com ROI de 16%. 1,4 ponto percentual acima dos 14,70 do terceiro tro do ano passado. O banco paga dividendos recorrentes, bonificações e tem um y entre 8 e 10%. Agora, qualquer da cotação tá em 11,6, vale muito a pena comprar. Além disso, tá com pele de 5,4, contro uma média histórica recente de 6,9 e um preço alvo de 19 para BBDC3 que é mais barato e potencial de valorização de 46%. A ação despencou 31%, tava 18,10 BBDC3 antes do segundo turno que para 1250. Vale muito a pena comprar um BBDC3. Banco do Brasil. Eh, o Banco do Brasil vem passando por um período difícil, com queda de lucro líquido, foi de 3.1 B no primeiro tri, contra 7.4 no primeiro tri de 25 e 9.3 TR no primeiro trid 24, ou seja, caiu muito resultado e foi em função da carteira de crédito que atingiu 5% de inadimplência, puxado pelo agro e por pessoa física. Essa inadimplência do agro pode piorar no terceiro trimestre, vai ser divulgado dia 11 de novembro. Eu sugiro para você esperar o resultado que deve ser ruim. Se cair no dia 12 de novembro, aí sim vale a pena comprar. Por enquanto ela despencou 35%, foi para 16,20, pode cair mais com o resultado do terceiro trimestre, espera para comprar. Btg pactual é a penúltima ação recomendada. é um banco de investimento que apresenta historicamente forte crescimento, diversificação de receita e lucro e um ROI muito alto de 26.7 no primeiro tri. Ele é muito forte em novos produtos, segmentos de mercados, tanto consumer finance bank como asset e wealth, corporate land, empréstimo para as empresas, bateu o recorde de receitas e foi a maior do banco. As ações despencaram 35%, chegou a bater 79,80 antes do segundo turno, tá 51,50. Abaixo de 50 vale a pena comprar. Agora a última ação recomendada é um banco pouco conhecido de vocês, é o BR Partners, que é um banco de investimentos fundado em 2009 pelo Ricardo Lacerda que trabalhou na Guran Sax muitos anos, é um craque e ele é um mini BTG, ele tem mais ou menos o total de ativo deles é perto de 20 bilhões enquanto ao total de ativos do PTG. em torno de 900 bilhões. Então a diferença é grande e é um banco tocado no esquema de partnerships. Todos os vicesidentes, sócios e e funcionários, uma parte grande deles recebe o resultado do banco via dividendos. Eles têm um de muito alto, 14% vale a pena para receber dividendos. E ele atua Investment Bank através de MN e reestruturação de dívidas, mercado de capitais com crifis, tesouraria e gestão de fortunas. O banco tem ADR nos Estados Unidos desde 2025 e vários investidores estrangeiros estão posicionados nas suas. Porém, a ação caiu 47%. Isso é até bom para quem não tá comprado. Um dia antes do segundo turno, 23 de outubro, a ação do BR Partners, com aquele ânimo que o Flávio vai ganhar, não sei o quê, o banco vai arrebentar de fazer negócio, bateu 18,70, Flávio não ganhou, foi para R$9,90, despencou 47%, tinha batido 12% em 18 de agosto, quando o mercado tava em 166.000. 1000 abaixo de 10 é um super preço para você comprar, mas é para comprar e esperar pro longo prazo. Esse papel não vai subir 50% em um ano, mas pode subir 20, pode subir 30. É isso, pessoal. Eh, se você é investidor e quiser ganhar esse relatório, escreva para mim, Flávio Conde, no WhatsApp 11983469005, que eu mandarei gratuitamente para você. Entretanto, investidor, se você quiser ganhar toda a insite, não apenas esse relatório, mas os relatórios de renda fixa, fundo imobiliário, ação brasileira, de crirypto, mais a consultoria minha e do Felipe Fernandes, escreva também pro meu WhatsApp 11983469005 e concorra a uma pré-consultoria para o Sala VIP. Muito obrigado a todos pela pela atenção e pela paciência. Boa semana e bons negócios. M.

Comments 0

No comments yet. Be the first to share your thoughts!